聯準會升息一碼,整體似乎比市場預期溫和,檢討 PCE/CPI 和升息間的關聯
9 月 16 日聯準會升息一碼,目標區間來到 3.75%–4.00%,12 比 0 全票通過,是 2023 年以來第一次升息。升息本身和兩天前那篇的判斷一致。
真正的資訊在另外兩個地方:點陣圖給的後續路徑比市場定價少,而記者會上主席 Warsh 不為那張點陣圖背書,並且把重點放在核心 PCE——7 月核心 PCE 是 3.34%,核心 CPI 是 2.47%。
資料說什麼
| 項目 | 內容 |
|---|---|
| 目標區間 | 3.75%–4.00%,上調一碼 |
| 票數 | 12 比 0,無人異議 |
| 聲明用語 | 「經濟活動以穩健步調擴張」、「通膨仍然偏高」,此舉「將支持更及時地回到 2% 目標」 |
| 資產負債表 | 不變,維持「充裕準備金」 |
同時公布的經濟預測摘要(SEP)中位數1:
| 中位數 | 2026 | 2027 | 2028 | 2029 | 長期 |
|---|---|---|---|---|---|
| 聯邦資金利率 | 4.1% | 4.1% | 3.9% | — | 3.2% |
| PCE 通膨 | 3.7% | 2.3% | 2.1% | 2.0% | — |
| 核心 PCE 通膨 | 3.4% | 2.5% | 2.2% | 2.0% | — |
| 實質 GDP | 2.3% | 2.4% | 2.2% | 2.1% | — |
| 失業率 | 4.1% | 4.1% | 4.1% | 4.1% | — |
2026 年底 4.1%,2027 年底還是 4.1%。也就是今年再升一碼,然後整整一年不動,第一次降息要等到 2028 年。通膨回到 2% 被推遲到 2029 年,比 6 月的預測晚了一年。
點陣圖比市場定價溫和
兩天前那篇推算,市場定價的是三到五次升息——那是從 3.50%–3.75% 起算,包含 9 月 16 日這一次2。點陣圖從同一個起點算是兩次:9 月這一次,加上年底前再一次。提交點位的 18 位裡,12 位認為還要再升一碼,4 位認為兩碼,2 位認為不必再升3。
不過差距沒有次數上看起來那麼大。2 年期公債收在 4.65%,比聯準會 2026 與 2027 年的 4.1% 中位數高出 55 個基點,其中還有一部分是期限溢酬4。比較準確的說法是:市場定價的路徑比點陣圖高,但高得有限。
股市的反應分三段。9 月 16 日聲明出來的時候指數幾乎沒動,賣壓出現在記者會期間,當天標普 500 收跌 1.0%、道瓊 1.7%,10 年期公債停在 5% 附近,美元指數上漲 0.6%4。讓市場不安的是主席的語氣,不是那張紙。
隔天就反過來。9 月 17 日標普 500 收漲 1.14%、那斯達克 1.69%、道瓊 0.62%,10 年期殖利率回落 7 個基點到 4.93%,同一天西德州原油跌到 100.70 美元、布蘭特 103.60 美元。9 月 18 日早盤大致持平5。
聯準會的目標變數是核心 PCE
前一篇是用核心 CPI 立論的:年增 2.4%,拆開來看幾乎找不到一個升息可以直接處理的分項。核心 CPI 本身沒有問題,只有能源部分是潛在的威脅;然而 PCE 的部分如同第一篇討論過的,確實比較不正常。
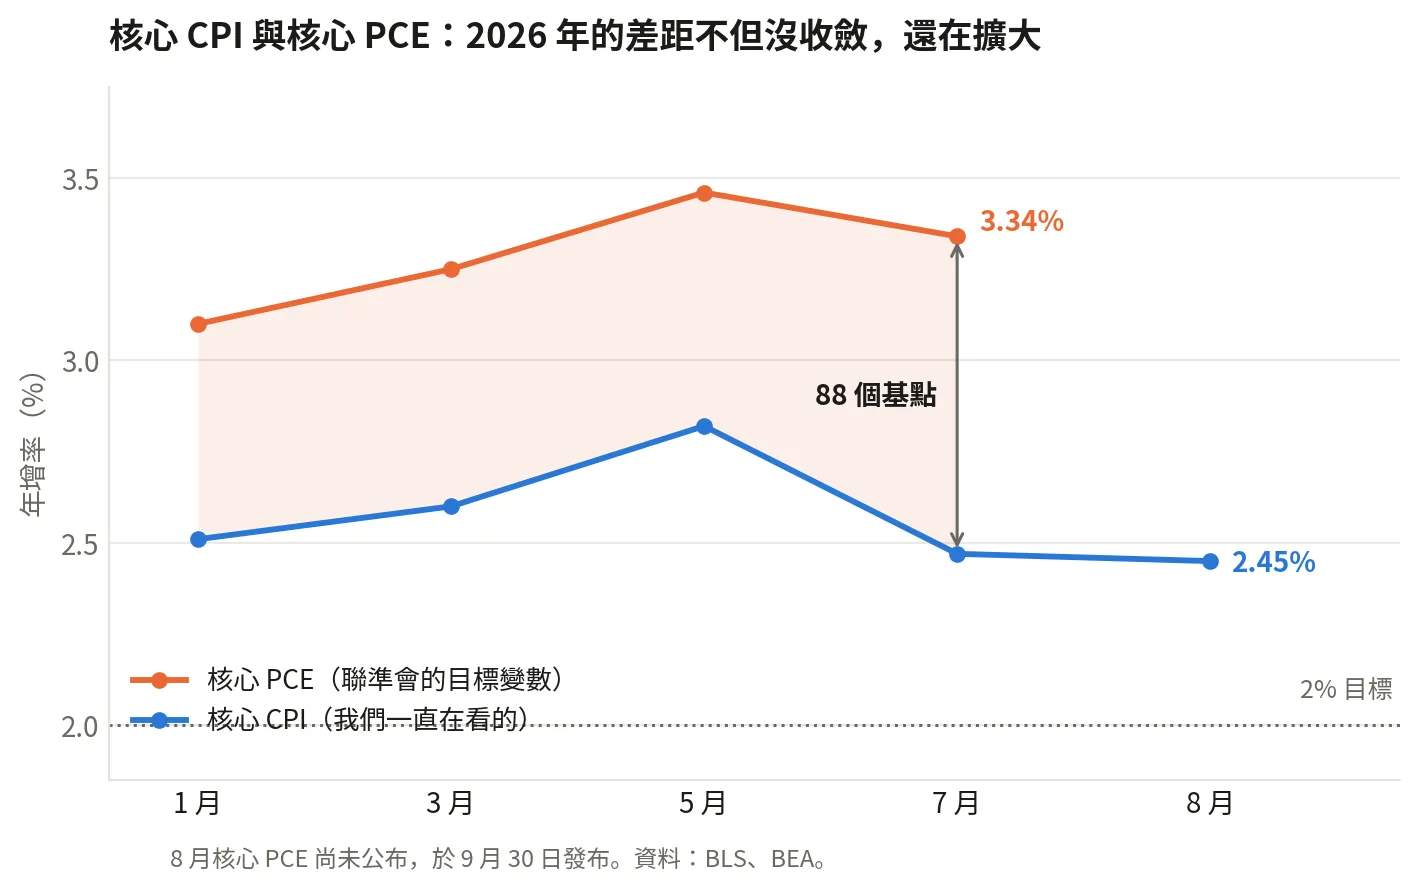
7 月核心 PCE 年增 3.34%,同月核心 CPI 是 2.47%,差了 88 個基點。而且方向是反過來的:核心 PCE 通常比核心 CPI 低 30 到 40 個基點6。
差距來自權重:
- 醫療——PCE 占 17%,CPI 只占 8%。
- 住房——CPI 占 35%,PCE 只占 15%;住房正是目前的減速項,所以它把 CPI 拉下來的力道遠大於 PCE。
- 投資組合管理費與科技設備——前一篇拆過,兩者都是核心 PCE 高出來的主要來源。
必須說清楚的是,換了指標不代表升息就變得有效。前一篇拆過這層差距的組成——設算出來的投資組合管理費、兩個指數對機票的不同取數方式、涵蓋範圍的差別——利率碰不到其中任何一項。
我的理解:這次的幅度比市場預期溫和,但關鍵仍然在戰爭
一、這次升息比市場預期的溫和。 市場定價的是三到五次的大循環,點陣圖目前看來是兩次,比市場預期的少。
二、就算聯準會看的是 PCE,升息能幫的仍然有限。 核心 PCE 和核心 CPI 的差別主要來自權重,而那些權重差異多半是利率碰不到的地方——醫療在 PCE 的權重是 CPI 的兩倍,住房在 CPI 的權重是 PCE 的兩倍多,再加上前一篇拆過的設算管理費與機票取數方式。換個指標只是換了一個比較高的數字,沒有換來一個升息「立即」處理得了的分項。
三、點陣圖預測核心 PCE 在 2027 年回到 2.5%,這一點值得再研究。 有可能純粹是因為他們假設明年油價回落。如果照目前這個動作和預測,就能把 PCE 在 2027 年帶回 2% 附近,那確實不需要太大的動作。
四、目前的情況可能只是短暫的。 如果戰爭繼續、油價失控,聯準會勢必得再往上調整。
目前來看,戰爭應該是未來聯準會利率的主要影響因素。若 PCE 如預期順利回落,可能走比較溫和的升息路線;若戰爭導致明年油價持續維持在高檔,則勢必會影響聯準會後續的決策。
下一個檢查點:9 月 30 日
既然目標變數是核心 PCE,9 月 30 日就是這一輪最重要的一天——8 月核心 PCE 與 BEA 的年度方法修正在同一份報告裡公布7。我會在公布前,先就 PCE 的 2027 年預測做進一步分析。
Footnotes
-
聯邦公開市場委員會聲明與經濟預測摘要(SEP),2026 年 9 月 16 日。 ↩
-
前一篇的三到五次為依 2 年期殖利率與不同期限溢酬假設推算的估計值,並非市場直接報價;起算點為當時的 3.50%–3.75%。 ↩
-
2026 年底利率點位分布:2 位認為不再升息、12 位認為再升一碼、4 位認為再升兩碼,合計 18 位。主席 Warsh 未提交點位,並於 2026 年 9 月 16 日記者會上表示那些不是他的預測;同場談話的重點放在底層通膨是否正以足夠的速度往目標走。記者會引述中文為意譯。 ↩
-
市場數字為 2026 年 9 月 16 日收盤。2 年期公債當週在會議前由 4.39% 升至 4.65%,10 年期在會議前一日觸及 2007 年以來最高。盤中與收盤的報導方向不同——盤中曾出現殖利率小跌、股市小漲——本文一律採用收盤數字。2 年期與點陣圖中位數之間的 55 個基點包含期限溢酬,不能直接視為升息次數的差異。 ↩ ↩2
-
2026 年 9 月 17 日收盤:標普 500 +1.14%(7,637.72)、那斯達克綜合 +1.69%(26,418.30)、道瓊 +0.62%(51,779.85);10 年期公債殖利率 4.934%,單日下跌 7 個基點;西德州原油 100.70 美元(−1.70%)、布蘭特 103.60 美元(−2.07%)。9 月 18 日為早盤數值,尚未收盤。 ↩
-
核心 PCE 為 BEA 個人所得與支出報告,核心 CPI 為 BLS《消費者物價指數》。2026 年 7 月核心 PCE 3.34%、核心 CPI 2.47%,差距 88 個基點;1、3、5、7 月的差距分別為 59、65、64、88 個基點(資料為雙月)。前一篇以四捨五入後的 2.5% 與 3.3% 計為 80 個基點,此處為未四捨五入值。權重差異數字為兩套指數的方法學差異。 ↩
-
8 月個人所得與支出(含核心 PCE)與 BEA 年度修正於 2026 年 9 月 30 日同日公布。下修幅度 10–30 個基點為市場預期區間,0.2–0.3 個百分點為 PIMCO 估計。 ↩