9 月 30 日的 PCE 報告:此次報告的方法修正說明,以及修正之後可能的影響
9 月 30 日美東時間上午 8 點半,BEA 會同時公布三件事:8 月的個人所得與支出(PCE)、年度資料修正,以及三個 PCE 分項的平減方法變更。第三件事比較特殊,可以來討論一下。
此次方法變更追溯到 2021 年第一季,整段疫後的通膨紀錄都會被重算。因為回推了五年多,重算之後的曲線在今年 8 月和 9 月之間不會出現斷點,而是整條曲線平移。
方法變更說明
BEA 改的是三個分項的平減方法,也就是怎麼把名目支出拆成價格和數量。名目支出的資料來源不變,過往的舊資料也可沿用;改的是這個拆分所用的算法與參考序列。下表列出這三個分項、權重,以及新舊方法的簡述供參考1。
| 分項 | 權重 | 原方法 | 新方法 | 估計影響 |
|---|---|---|---|---|
| 投資組合管理與投資顧問 | 約 1.7% | 以 PPI 平減 | 不做價格平減;實質產出由 BLS 就業統計的數量指標外推 | −0.10 至 −0.21pp |
| 電腦軟體與週邊 | 約 0.5% | 電腦軟體 CPI | BEA 合成指數(軟體 CPI + 遊戲軟體出版 PPI + 主機代管與 IT 基礎建設 PPI) | −0.05 至 −0.16pp |
| 法律服務 | 約 0.76% | CPI(2023 年起大多未公布) | 由細項 PPI 合成,自 2024 年起 | +0.01 至 +0.04pp |
合計對核心 PCE 年增的估計影響是 −0.18 個百分點(RBC)到 −0.20 個百分點(高盛)2。以 7 月為例,已公布的核心 PCE 年增 3.34% 會被重述為大約 3.15%。
這些都還是估計值。BEA 已經說明方法,但還沒有公布重算後的序列,真正的數字要等 9 月 30 日才能取得。
對核心 PCE 影響分析
三項裡面前兩項較重要,就第一項「投資組合管理與投資顧問」而言,它的狀況頗為有趣。
「投資組合管理費」是按資產規模計費的,典型費率是資產的 1%。假設一個家庭有 10 萬美元委託管理:
| 第一年 | 第二年(市場上漲 20%) | |
|---|---|---|
| 管理資產 | 100,000 | 120,000 |
| 費率 | 1% | 1% |
| 名目支出 | 1,000 | 1,200 |
| 實際收到的服務 | 不變 | 不變 |
假設名目支出漲了 20%,國民所得帳要把這 20% 拆成價格和數量,而新舊方法的差別在於哪一邊是量出來的、哪一邊是算出來的。
舊方法量的是價格:拿 PPI 當平減指數,實質產出是相除之後的差值。問題是這條 PPI 本身就建立在按資產規模計費的報價上,所以它會跟著股市變動,數量則不會變動——20% 大部分就這樣落進了價格裡。
這個處理方式還算合理。如果經理人多收了 20% 的錢,而服務時數和報告都沒變,那麼單位價格確實上升了——家庭為同一件事付了更多錢,按一般定義這就是通膨。BEA 現在採用的是另一個讀法:被消費的服務是「資產管理」,管理 12 萬比管理 10 萬是更多的服務量,多出來的 200 美元買到的不只是價格,還有數量。
兩種讀法都說得通,可能的考量是服務費的增值直接換算成通膨似乎不合理,因為服務項目照理說也應該會有改變,畢竟越高資產的用戶應該獲得更多服務項目。因此取了一個較折衷的方法。
新方法把實質產出改由產業工時外推,隱含價格就是名目支出除以實質產出。因為產業工時不會在標普漲 20% 的時候跟著漲 20%,股市漲幅流進「價格」的部分就變少了。UBS 估計這個分項的年增價格會從約 21.6% 降到約 9.0%,對核心 PCE 的貢獻從 0.37pp 降到 0.15pp3。
值得注意的是:在舊方法下,股市是聯準會目標變數的一個輸入項。一次 20% 的股市上漲,光是透過這個管道就替核心 PCE 加了大約 0.2 個百分點。或許這是近年 PCE 居高不下的原因之一——雖然利率不低,但股市表現相當好,因此帶動 PCE 的數字上升。
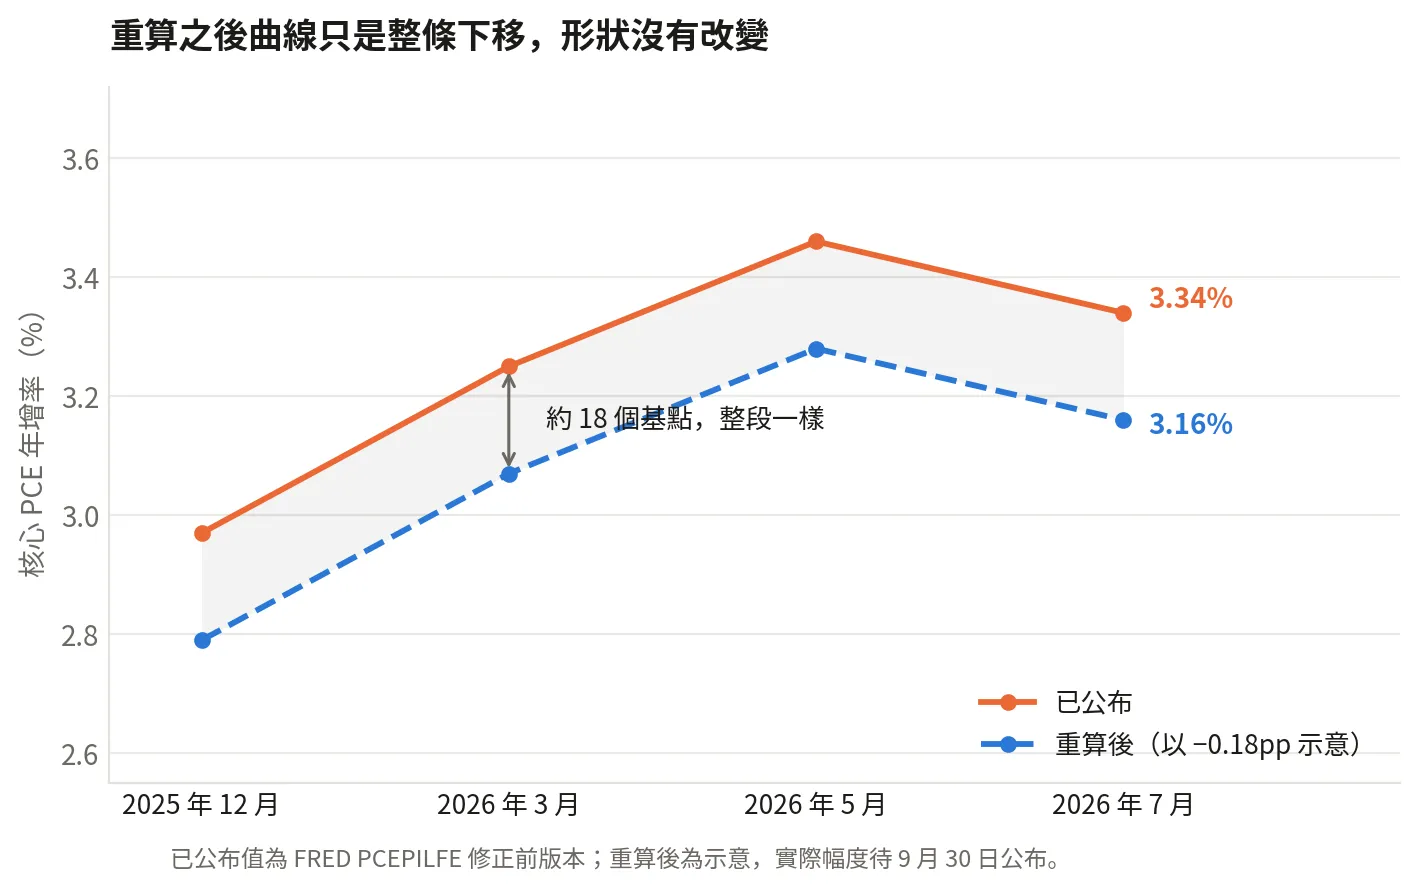
因為修正追溯到 2021 年第一季,現在的讀數和它的去年同期基期會一起被改,因此序列上不會有斷點,同時目前看來 PCE 降幅會一次到位4。
修正後對股市反應的敏感度
這是我覺得比 0.2 個百分點的一次下修更值得注意的部分。
修正後 UBS 估的殘值是 9%——相對於舊方法的 21.6%,大約還有四成的敏感度留著,實際多少,要等 9 月 30 日的分項細節出來才知道3。
而這個敏感度是雙向的,兩個方向都要算:
- 這幾年股市是多頭,所以舊方法一直在高估股市造成的通膨上升。
- 同一個機制反過來也成立。在空頭市場裡,舊方法也會高估空頭股市造成的通膨減弱。
換句話說,這次修正是認為股市變化對通膨的影響力不應該這麼高,表示在新方法下 PCE 的基準更穩定,更不受股市影響。因此這項新指標聯準會要怎麼解讀也值得觀察,細節等 30 日公布以後會更清楚。
最後補一點。第二項「電腦軟體與週邊」的權重較低,而且我自己讀到這裡還有一些地方沒弄清楚——各家估計為什麼一致認為它會把數字往下修,我有些問題還在研究。等 9 月 30 日方法與分項細節公布、研究之後再回來討論。
Footnotes
-
BEA,《Annual Update of GDP, Industry, and State Stats Publicly Available Starting Sept. 30》,2026 年 8 月 17 日;以及《Personal Income and Outlays, July 2026》,2026 年 8 月 26 日(下次發布時間為 2026 年 9 月 30 日上午 8 點 30 分 EDT,與全國、產業、區域年度修正同時公布)。 ↩
-
RBC Economics 估 −18 個基點;高盛估 −0.2 個百分點(5 月核心 3.4% → 3.2%,12 月 3.2% → 3.0%)。各家估計區間為 −0.10 至 −0.30 個百分點,差異來自不同的觀察窗口與對新序列的假設。BEA 尚未公布重算後序列。 ↩
-
UBS(Alan Detmeister)評論:分項權重、投資組合管理價格年增由約 21.6% 降至約 9.0%,對核心 PCE 貢獻由約 0.37pp 降至約 0.15pp。9% 為估計值而非公布數字。 ↩ ↩2
-
圖中「已公布」為 FRED PCEPILFE 修正前版本(2026-09-28 取得);「重算後」以 −0.18 個百分點統一示意,實際幅度與逐月差異待 9 月 30 日公布。 ↩