近期 CoreWeave 的 CDS 衝到 1,194 bp,投資級利差只有 84 bp,引起整個市場對 AI 投資的疑慮
事件緣由
近期 AI 基礎建設的信用在一家公司身上重新定價1:
| CoreWeave 5 年 CDS | 盤中最高 1,194.5 bp,當日一度 +74.5 bp,是歷史紀錄 |
| 市場隱含的五年違約機率 | 約 64%(一年前約 30%) |
| 2031、2032 年到期的債券 | 約 78 到 80 美分,殖利率 15% 到 16% 以上 |
| 債務 | 約 500 億美元,一年前約 150 億美元;公司仍在虧損 |
這些債券四個月前以面額發行。
目前應該還不到貨幣性的短缺
| 水準 | |
|---|---|
| 投資級公司債指數利差(10/14) | 84 bp |
| 高收益債指數利差(10/14) | 325 bp(10/12 是 311 bp) |
| 甲骨文 5 年 CDS(10 月中) | 約 288 到 300 bp,一週前約 260 bp |
| CoreWeave 5 年 CDS(10/15) | 1,194.5 bp |
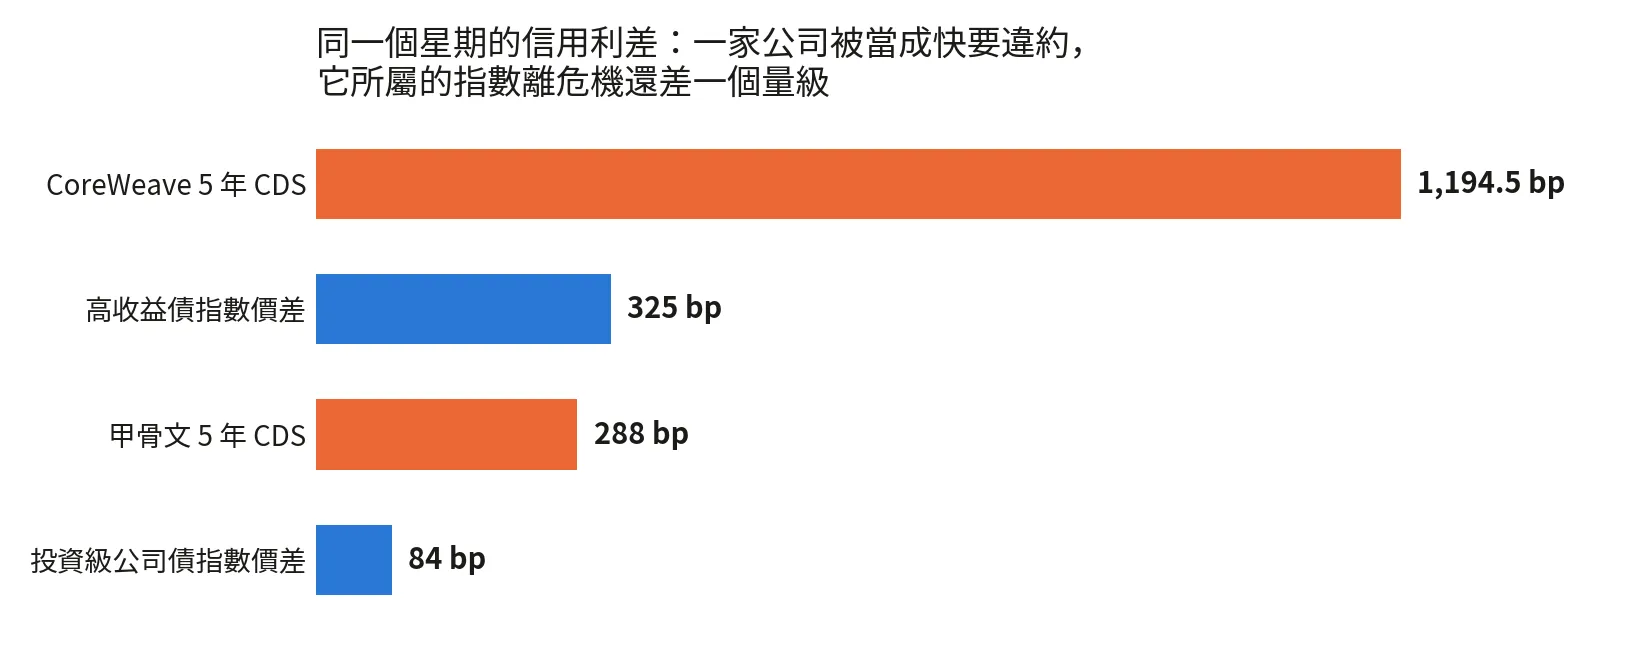
判斷的依據是信用分布。 流動性短缺的時候,各個信用等級會一起變寬——因為那時候的約束條件是現金,不是信用品質。2008 年和 2020 年 3 月都是這樣,高收益債利差分別衝到約 2,000 bp 和約 1,000 bp。
目前的狀況是分散的:一家公司被市場以接近違約的價格交易,而它所屬的高收益債指數只有 325 bp——比十年平均略高(約在十年區間的第 76 百分位),但距離 2008 和 2020 年還差一個量級;比它高一級的投資級債在 84 bp,處在歷史上偏緊的區間2。
那是市場在對一個商業模式下判斷,不是在搶現金。 看整週也是同一個方向:這一週跌最多的是半導體(費半 ETF 週跌 10.5%)和 CoreWeave 自己(週跌 25.2%),而道瓊整週反而上漲 0.7%。錢是從 AI 相關的部位撤出來、留在傳統大型股,不是從市場整體撤出來4。
然而融資成本確實正在增加
不過這也不是簡單的二分法。超大規模雲端業者還是借得到錢,但條件變了——以下是亞馬遜、字母、Meta、甲骨文四家新發行的中位利差5:
| 2025 | 2026 | |
|---|---|---|
| 新發行中位利差,2 到 4 年 | 30 bp | 40 bp |
| 5 到 7 年 | 50 bp | 60 bp |
| 20 年以上 | 108.5 bp | 118 bp |
| 超額認購倍數(cover ratio) | 將近 5 倍(2 月) | 不到 2 倍(7 月) |
截至 7 月底,2026 年發行的 91 檔超大規模業者債券裡,78 檔在次級市場的殖利率高於發行時,中位數高 22 bp。
所以這是從超大規模業者到新雲端業者、每一級都在變貴:超大規模業者多付十幾個基點,甲骨文被標普降到 BBB−(投資級的最後一級)、CDS 已經比高收益債指數還寬,而新雲端業者直接被關在門外。
錢跑到哪裡去了
整週(截至 10 月 16 日收盤)的結果是這樣4:
| 一週表現 | |
|---|---|
| 道瓊 | +0.7% |
| 標普 500 | −1.9% |
| 羅素 2000(小型股) | −3% |
| 納斯達克 | −4.5%(五週來首次下跌,也是 6 月以來最差) |
| 半導體 ETF | −10.5% |
| CoreWeave | −25.2% |
| 10 年期公債殖利率 | 收在約 5.08%,單週跌幅是 2 月以來最大 |
所以輪動是真的,但目的地不是高 Beta 的小型股——小型股整週也跌了 3%。 撐住的是傳統大型股。值得注意的是,這一切發生在兩份超預期的通膨數據之後,而公債殖利率整週還是下來了。
而這也不只是這一週的事。10 月 13 日指數收在 7,804.6,距離 10 月 6 日 7,822.72 的紀錄收盤還不到 1%,成分股卻是這樣6:
| 離自己的高點 | 佔標普 500 成分股比例 |
|---|---|
| 跌 10% 以上 | 84% |
| 跌 20% 以上 | 59% |
| 跌 30% 以上 | 41% |
| 腰斬 | 17% |
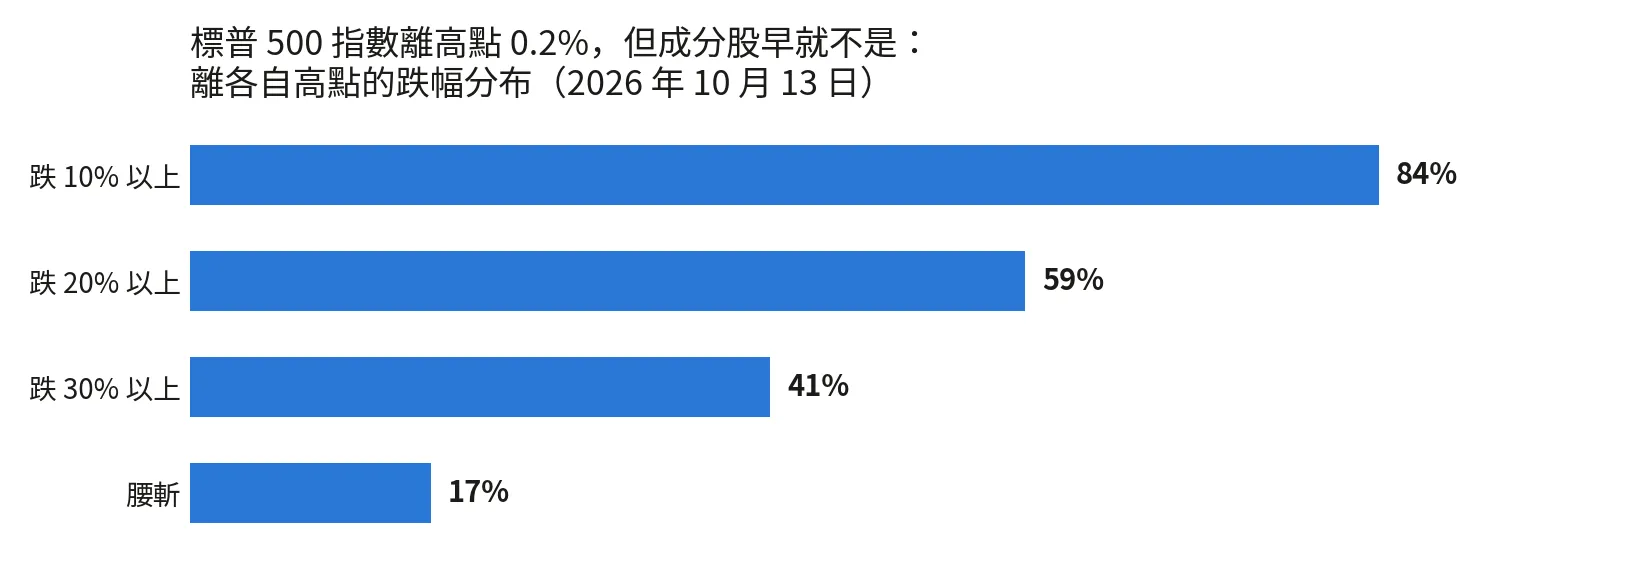
產業來看,跌 10% 以上的成分股比例:不動產 97%、原物料 96%、公用事業 94%、消費耐久財 92%、資訊科技 72%、醫療 70%、能源 62%。
反過來讀比較有意思:受傷最輕的是能源(38% 沒跌到 10%)、醫療(30%)和資訊科技(28%),而幾乎全倒的四個——不動產、公用事業、原物料、消費耐久財——沒有一個是 AI 相關。
而集中度是另一回事:十大 AI 股佔了標普 500 約四成的權重,因此這次事件對 AI 的影響看來是在局部的硬體投資上,似乎還有一大部分和 AI 相關的產業在支撐目前的股價。
風險會從哪裡傳出去
甲骨文是第一個關卡。 它被標普降到 BBB−,那是投資等級的最後一級,而它的 CDS 已經創下自己的新高、甚至比高收益債指數還寬。如果它掉到投資等級以下,那些只能持有投資等級債的委託帳戶會被規則迫使賣出——那是我目前看得到的、從 AI 傳到整個信用市場最直接的一條路徑。
第二個是指數本身的表面價值。 到 10 月 16 日收盤,標普 500 離 10 月初的高點約 2%,而同一週費半跌 10.5%、小型股跌 3%——指數的跌幅明顯比這些部位小,因為十檔股票佔了四成的權重,指數主要反映的就是那十檔。再往前看,10 月 13 日的統計是 84% 的成分股已經跌 10% 以上:指數看起來平靜的時候,多數成分股早就不平靜了。
我的理解
一、這不是資金面的流動性緊縮,被限制的是投資人的風險偏好,不是貨幣供給。 不同信用等級之間利差被拉開的樣子就是證據,而我認為這個判斷目前站得住。
二、但這種信用分化正在往信評更高的一端擴散,不是只停留在信評最低的那些發行人。 甲骨文是那個樞紐:一個投資等級的名字,CDS 已經比高收益債指數還寬。
三、這一輪類股輪動建立在一個前提上:AI 的資產價格可以修正,而 AI 的資本支出不會跟著縮。 這個前提幾個星期內就會被檢驗——10 月底大型雲端業者的資本支出展望就是直接的測試。如果維持或上調,那就只是評價的修正;如果被下修,那個前提就不成立,而小型股、銀行、零售正好是那種情況下最不該持有的部位。
四、指數看起來平靜,不代表什麼。 84% 的成分股已經進入修正,而十檔股票佔了指數四成的權重。這樣的標普 500 已經不是一個能反映「投資人在想什麼」的指標。
五、我會依序看這幾件事: 大型雲端業者的資本支出展望 → 下一筆大型 AI 公司債的超額認購倍數(從將近 5 倍掉到不到 2 倍是趨勢,如果下一筆又回到 4 倍,那紀律消失得和它出現時一樣快)→ 甲骨文的信用評等 → 投資等級債指數利差(離開 84 bp 往 120 到 130 bp 走,就表示這件事跑出 AI 的範圍了)。
附註:這篇寫在半路上
這篇的資料停在 10 月 16 日(星期五)收盤,而星期五盤中開始的下跌是全面性的——不只半導體,標普 500 跌 1.1%、小型股跌 1.7%,連前面幾天還撐住的部位也一起跌。
所以上面那些判斷有一個共同的限制:我不知道市場是否已經把這件事反應完了。 兩種情況目前都還說得通——一種是信用的重新定價已經大致反應在價格上,星期五只是收尾;另一種是市場反應得比較慢,星期五才是開始擴散。
Footnotes
-
CoreWeave 的數字引自 2026 年 10 月 15 日的市場報導與賣方資料(彭博、Tradeweb、S&P Global Market Intelligence、ICE Data Services)。隱含違約機率是模型的產物,不同資料商給約 60% 到 64%。債務餘額各家報導在 480 到 520 億美元之間(6 月底)。股價逐日為:10 月 14 日 −15.5%、15 日 +5.9%、16 日 −11.9%,整週 −25.2%(收 61.39 美元)。盤中的數字各家報導不一致(開盤 −6.6% 與盤中最低 −9.5% 兩種說法),所以文中只用收盤。 ↩
-
投資級與高收益債的指數利差為 ICE BofA 指數的選擇權調整後利差,取自聖路易聯準銀行 FRED,2026 年 10 月 14 日:投資級 0.84%、高收益 3.25%(10 月 13 日 3.16%、10 月 12 日 3.11%)。10 月 15 日當天的值在我查的時候還沒更新。 10 月 15 日的指數值在撰稿時尚未公布。 325 bp 在十年區間的百分位(約第 76 百分位、高於十年平均)引自 Macroradar 的統計;投資級「偏緊」的描述依據是同期約 86 bp、一年前約 76 bp 的對照,我沒有可引用的歷史最低點,所以文中不寫「接近歷史最緊」。 ↩ ↩2
-
甲骨文 CDS 約 288 到 300 bp(10 月中,一週內上升約 31 bp),標普在 2026 年稍早將其評級下調至 BBB−。原始討論材料裡「甲骨文 203 bp」這個數字我查不到對應的來源,所以沒有採用。 ↩
-
週線數字為 2026 年 10 月 16 日收盤(標普 500 收 7,659.44、納斯達克 26,140.03、道瓊 52,002.41、羅素 2000 2,721.37、SMH 539.79、CoreWeave 61.39 美元),引自 10 月 16 至 17 日的市場報導。另一個常被引用的旁證是貨幣市場基金規模在 10 月 14 日當週減少約 405 億美元至 7.92 兆美元(即沒有人搶現金),但這個數字我沒有核到美國投資公司協會(ICI)的原始週報,所以不放在正文。 ↩ ↩2
-
新發行中位利差與超額認購倍數引自 2026 年 7 月的媒體整理(路透彙整法國巴黎銀行的資料、Apollo 的 Torsten Slok):利差為亞馬遜、字母、Meta、甲骨文四家的中位數;超額認購倍數(訂單總額除以實際發行金額)原文為 2 月「將近 5 倍」、7 月「不到 2 倍」。91 檔中有 78 檔殖利率高於發行時、中位高 22 bp 是截至 7 月 28 日的統計,不是這次事件當下的狀態。這些都不是官方統計。 ↩
-
廣度與產業數字引自 Kobeissi Letter(2026 年 10 月 11 日)與 10 月 15 日的媒體整理,其中「跌 10% 以上 84%」為 10 月 13 日的計數,四個數字都是以各自的歷史高點(all-time high)為基準;若改以 52 週高點為基準,同一件事會小很多——另一份民間統計(SoT Desk)算出 10 月 16 日跌 10% 以上的是 63%、跌 20% 以上的是 494 檔裡的 163 檔(約 33%),所以這兩組數字不能互相替換。指數有 503 檔成分股,是因為三家公司有兩種股別。集中度的歷史對照(十大 AI 股約四成、漂亮五十時期約四成、AI 相關合計約 45%)引自美銀全球投資策略。這些都不是官方統計,而且三個數字的基準日並不完全相同。 ↩