8 月 PCE 報告分析——核心 PCE 年增 3.0%
9 月 30 日美東時間上午 8 點半,BEA 同時公布 8 月個人所得與支出、年度資料修正,以及前一篇談過的三個分項平減方法變更。核心 PCE 年增 3.0%,市場預期 3.3%1。
但這個「低於預期」幾乎不是 8 月的事。如前一篇文章提到,0.29 個百分點的落差裡有 0.27 來自歷史重算,8 月自己只貢獻了 0.03 個百分點。
資料說什麼
| 2026 年 8 月 | 市場預期 | 實際 |
|---|---|---|
| 核心 PCE 月增 | 0.3% | 0.2% |
| 核心 PCE 年增 | 3.3% | 3.0% |
| 整體 PCE 月增 | 0.3% | 0.3% |
| 整體 PCE 年增 | 3.7% | 3.4% |
| 個人所得 | — | +0.2% |
| 名目支出 | — | +0.9% |
| 儲蓄率 | — | 4.1% |
方法修正的影響
| 步驟 | 核心年增 | 這是什麼 |
|---|---|---|
| 7 月,8 月 26 日公布的版本 | 3.34% | 市場預期建立在這個數字上 |
| ⋯9 月 30 日重算後 | 2.98% | −0.36pp:年度修正加上新平減方法 |
| ⋯再加上 8 月自己的資料 | 3.01% | +0.03pp,這才是新資訊 |
| 對照市場預期 3.30% | −0.29pp | 其中 九成來自重算 |
8 月本身不是一個偏軟的月份。核心月增未經四捨五入是 0.247%,快要可以四捨五入到 0.3%,因此月增其實是符合預期,其年化為 3.0%,和 8 月 PCE 年增相符,且都高於 2% 的聯準會既定目標2。
被改掉的是三個分項。投資組合管理與投資顧問(權重約 1.7%)原本用 PPI 平減,現在改由就業統計的數量指標外推實質產出;電腦軟體與週邊(約 0.5%)原本用電腦軟體 CPI,現在改用 BEA 的合成指數;法律服務(約 0.8%)原本用 2023 年起就大多停刊的 CPI,現在改由細項 PPI 合成。前兩項把數字往下帶,第三項略往上。
完整的機制、權重與新舊取數方式寫在前一篇,這裡不重複,建議搭配著看。
修正幅度是估計的兩倍,而且逐月放大
前一篇引用的估計是 −0.18 到 −0.20 個百分點。7 月實際被修掉 0.36 個百分點。
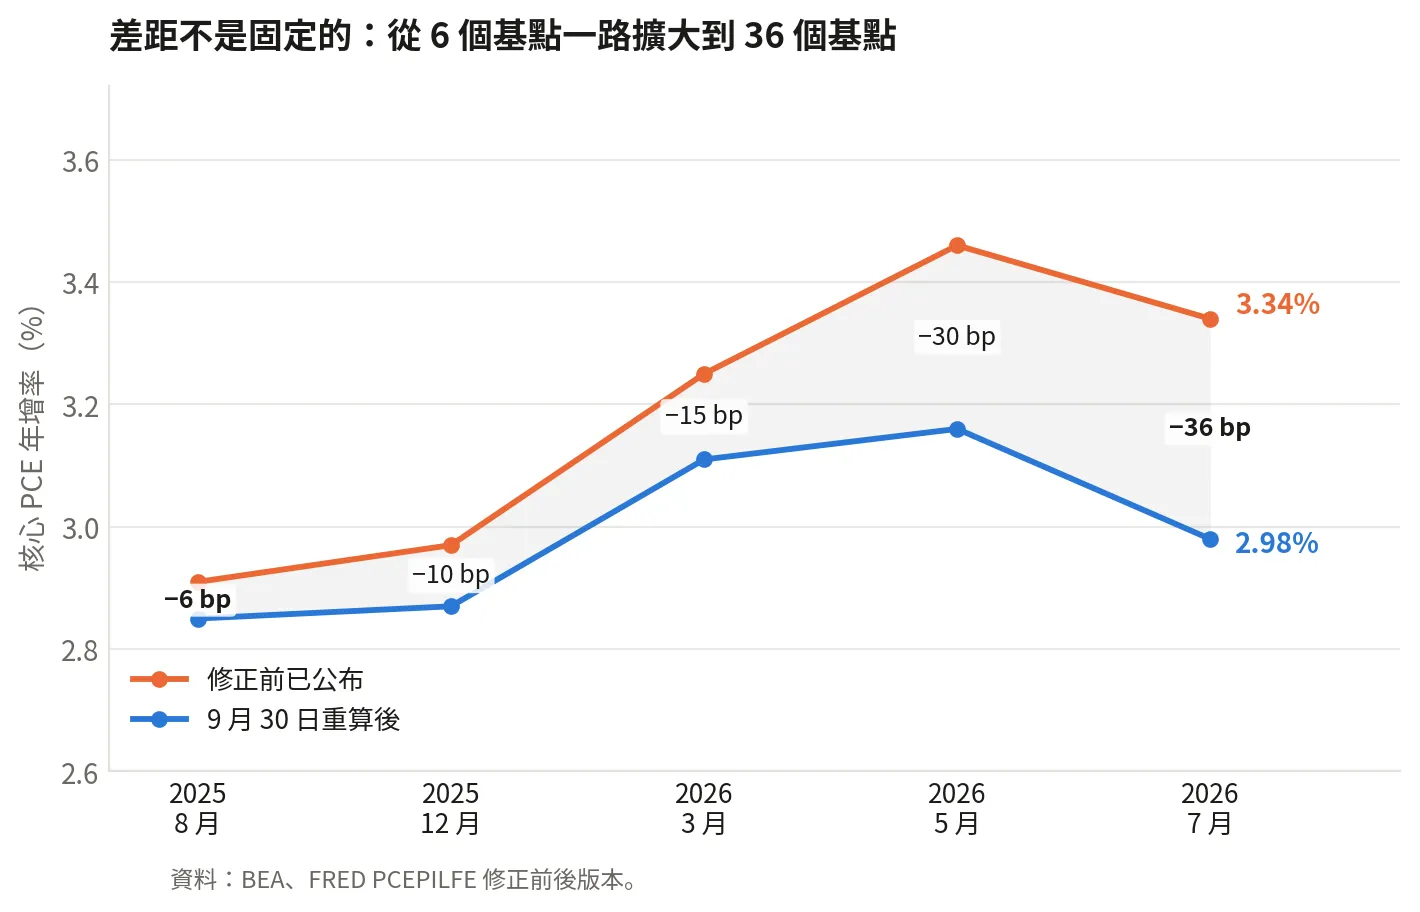
| 核心年增 | 25/8 | 25/12 | 26/3 | 26/5 | 26/7 |
|---|---|---|---|---|---|
| 修正前公布值 | 2.91 | 2.97 | 3.25 | 3.46 | 3.34 |
| 重算後 | 2.85 | 2.87 | 3.11 | 3.16 | 2.98 |
| 差距(pp) | −0.06 | −0.10 | −0.15 | −0.30 | −0.36 |
這兩條新舊曲線的差距不是定值,而是逐漸擴大。如果只是換一個水準,差距應該從頭到尾一樣。 它在 2026 年逐月放大,正好是投資組合管理費那一項由於這兩年股市大漲而造成的通膨現象,在新方法裡被下調;隨著股市持續上升,下調的幅度也跟著增大。各家用全樣本平均去校準,就剛好在最需要準的那一段低估了3。
電腦軟體與週邊分項
前一篇最後我寫說第二項「電腦軟體與週邊」這部分為什麼會低估,等 PCE 公布更多資訊再研究。現在三條合成序列裡有兩條查得到,答案比較清楚一點——這兩條合成序列本來就在低檔4:
| 合成指數的投入項 | 2026 年 8 月年增 | 2026 年平均 | 2025 年平均 |
|---|---|---|---|
| PPI:主機代管/ASP/IT 基礎建設 | +0.26% | +0.49% | +3.98% |
| PPI:軟體出版商 | −2.23% | +0.63% | −0.05% |
但這只說明了一半。要解釋「為什麼換過去會讓數字下降」,還需要知道舊方法那條電腦軟體 CPI 原本跑在哪裡——而那條序列在 FRED 上查不到,BEA 也沒公布合成指數的權重,所以這一半目前補不上。因此目前只能討論到這邊。
撐住 3% 的不是股市
前一篇最後一節的問題是:修正之後,PCE 對股市還剩多少敏感度。現在可以直接量了。
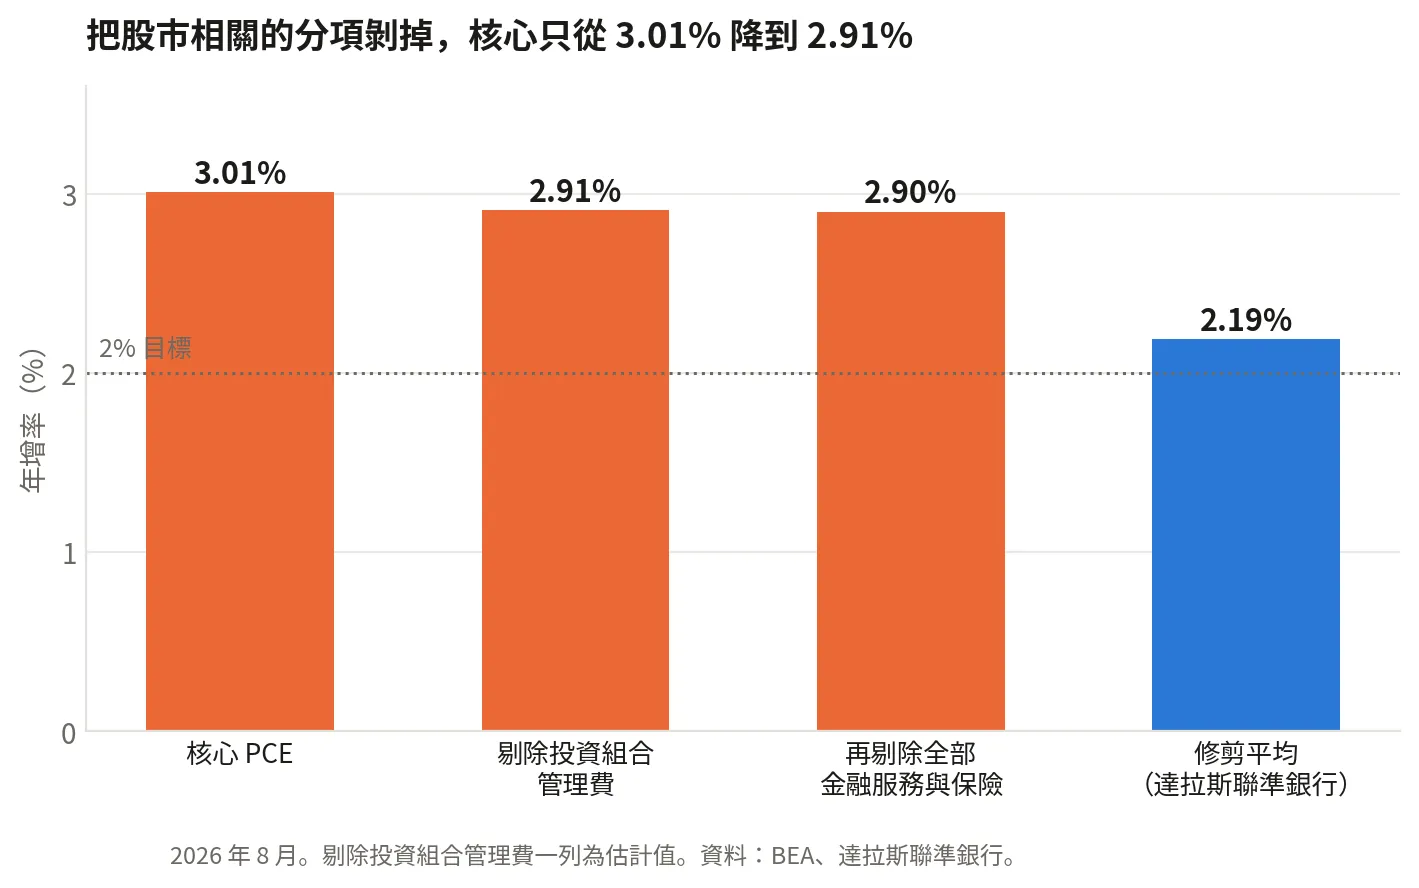
| 指標 | 年增 | 剔除了什麼 |
|---|---|---|
| 核心 PCE | 3.01% | 食品、能源 |
| 核心剔除投資組合管理費(估計) | 2.91% | 再加上按資產規模計費的那一項 |
| 核心剔除全部金融服務與保險 | 2.90% | 再加上銀行、保險(占核心 9.4%) |
| 修剪平均(達拉斯聯準銀行) | 2.19% | 整個分布的兩端 |
股市這個管道現在值約 0.10 個百分點,舊方法下是約 0.37 個百分點。 把剩下的剝掉幾乎不動分毫——這是新方法有效最乾淨的證據。
那撐住 3% 的是什麼:
- 商品年增 3.55%。 這在歷史上不正常,2010 年代這一項大致是零。關稅與油價的傳導。
- 住房以外的服務約 3.47%,而且沒有在減速(第一季 3.35% → 第二季 3.47%)。
- 住房反而有減速的現象,一年前 4.41%,現在 3.39%,但是數字仍偏高。
組成和 2023–24 年剛好翻過來:當時是服務火燙、商品低檔;現在是商品火燙,非住房服務持平,住房雖燙但有降溫。
動能的部分要小心讀:
| 年化 | 1 個月 | 3 個月 | 6 個月 | 12 個月 |
|---|---|---|---|---|
| 核心 | 3.01 | 2.05 | 2.74 | 3.01 |
| 整體 | 3.79 | 1.03 | 3.57 | 3.42 |
| 商品 | 4.04 | −1.65 | 4.18 | 3.55 |
| 能源 | 31.50 | −18.75 | 30.66 | 16.85 |
3 個月那一欄的整體 1.03% 和商品 −1.65% 不是通膨降溫,是油價大幅度波動的影響。能源六個月年化 +30.7%、三個月 −18.8%,6 到 8 月剛好抓到下坡段;8 月單月又轉成年化 +31.5%5。目前看來,未來幾個月影響 PCE 升降的主要因素,會是能源造成的通膨。
我的理解
一、修正之後 PCE 的絕對數字降低了,股市因素對通膨的影響也變小了,但離聯準會的 2% 目標還有大約一個百分點。 核心 3.01%,剔除投資組合管理費之後 2.91%——股市這個管道現在只值 0.10 個百分點。
二、目前核心 PCE 裡高於 3% 的有三塊:商品年增 3.55%、住房以外的服務約 3.47%、住房 3.39%。 這是後續聯準會要解決的問題。
三、前兩塊目前沒有減速的跡象。 住房以外的服務從第一季 3.35% 走到第二季 3.47%,是往上的;商品 3.55% 在歷史上也不正常,2010 年代這一項大致是零。住房是唯一在降的,一年前 4.41%,現在 3.39%。
四、未來升息的依據可能會是能源價格。 能源本身不算在核心 PCE 裡,但它會透過運輸成本、機票和商品價格傳導進來——前面商品年增 3.55% 就有這一層。因此伊朗戰爭會持續多久、原油儲備能不能繼續支撐物價、短缺是否開始造成系統性的物價上漲,這些都值得繼續觀察。
Footnotes
-
BEA《Personal Income and Outlays, August 2026》與 2026 年年度修正,2026 年 9 月 30 日美東上午 8 點 30 分同時發布。三項平減方法變更詳見前一篇。 ↩
-
核心月增 0.247%、7 月重算後 2.98%、8 月 3.01% 均為未四捨五入值,以 FRED PCEPILFE 修正後版本計算;市場預期 3.30% 為公布前的共識值,建立在修正前的序列上。 ↩
-
修正前數值取自 2026 年 9 月 28 日的序列快照(FRED 現行版本在公布後被覆寫,舊值僅 ALFRED 保留)。修正幅度包含方法變更與例行年度修正,兩者無法從總數分離。 ↩
-
FRED PCU518210518210(主機代管/ASP/IT 基礎建設 PPI)與 PCU511210511210(軟體出版商 PPI),2026 年 8 月。第三條投入項(電腦軟體 CPI)在 FRED 無法取得,BEA 亦未公布合成指數權重。 ↩
-
各期間年化增幅以 FRED 修正後的分項指數水準計算。能源與商品的三個月數字受 6 至 8 月油價回落影響。 ↩