聯準會按兵不動,兩張反對票都要求升息:同一個下午,市場獎勵了宣布要少借錢的公司
10 月 28 日的決議本身沒有懸念:維持 3.75% 到 4.00%,距離期中選舉六天。有懸念的是票數——10 比 2,而兩張反對票都是要求升息1。
值得看的不是決議,是反對票的來源,以及同一個下午發生的另一件事:市場獎勵了一家宣布要少借錢的公司,處罰了一家宣布要多花錢的公司。
決議:反對票來自鴿派那一側,這比記者會上任何一句話都重要
| 利率 | 維持 3.75% 到 4.00%,票數 10 比 2 |
| 反對票 | 理事 Lisa Cook、克里夫蘭聯準銀行總裁 Beth Hammack,兩人都主張升息一碼 |
| 成長措辭 | 從「穩健」上調為**「以強勁的速度擴張」** |
| 通膨措辭 | 仍然是「居高不下」 |
| 12 月升息定價 | 決議前約 77% 到 78%,決議後約 82%(Polymarket) |
Hammack 是已知的鷹派,她投反對票的資訊量不大。Cook 不是,而這是她 2022 年進入理事會以來第一次投反對票。這也是自 1992 年 10 月以來,第一次有理事和地區聯準銀行總裁站在同一側投下反對票——上一次是 Lindsey 和 Jordan 同時主張降息1。
而 Cook 給的理由,正好是前幾篇文章中討論的話題。 她點名的是 AI 基礎建設快速擴張帶來的通膨壓力、油價走高、以及伊朗戰爭造成的供應鏈中斷,並認為勞動市場強到足以吸收更高的借貸成本2。一位理事在投票時把 AI 的基礎建設當成通膨來源點名,這比記者會上任何一句轉述都具體。(Hammack 的依據是另一種:不是來源,是廣度——通膨正在擴散到個別部門之外,而且「通膨心態」有在經濟裡紮根的風險。)
多數派的論點和時間落差有關:9 月那次升息「開始有一些作用了」,但還沒有確定的結論,需要更多資料。所以這次的分歧不是鷹鴿之分,是**「衝擊還在進來,現在就要加」對「上一劑還在作用,先量了再說」**。
鴿派那一側主動要求緊縮,表示 12 月的會議升息的機率目前來看可能升高了。
同一個下午:少花錢的被獎勵,多花錢的被處罰
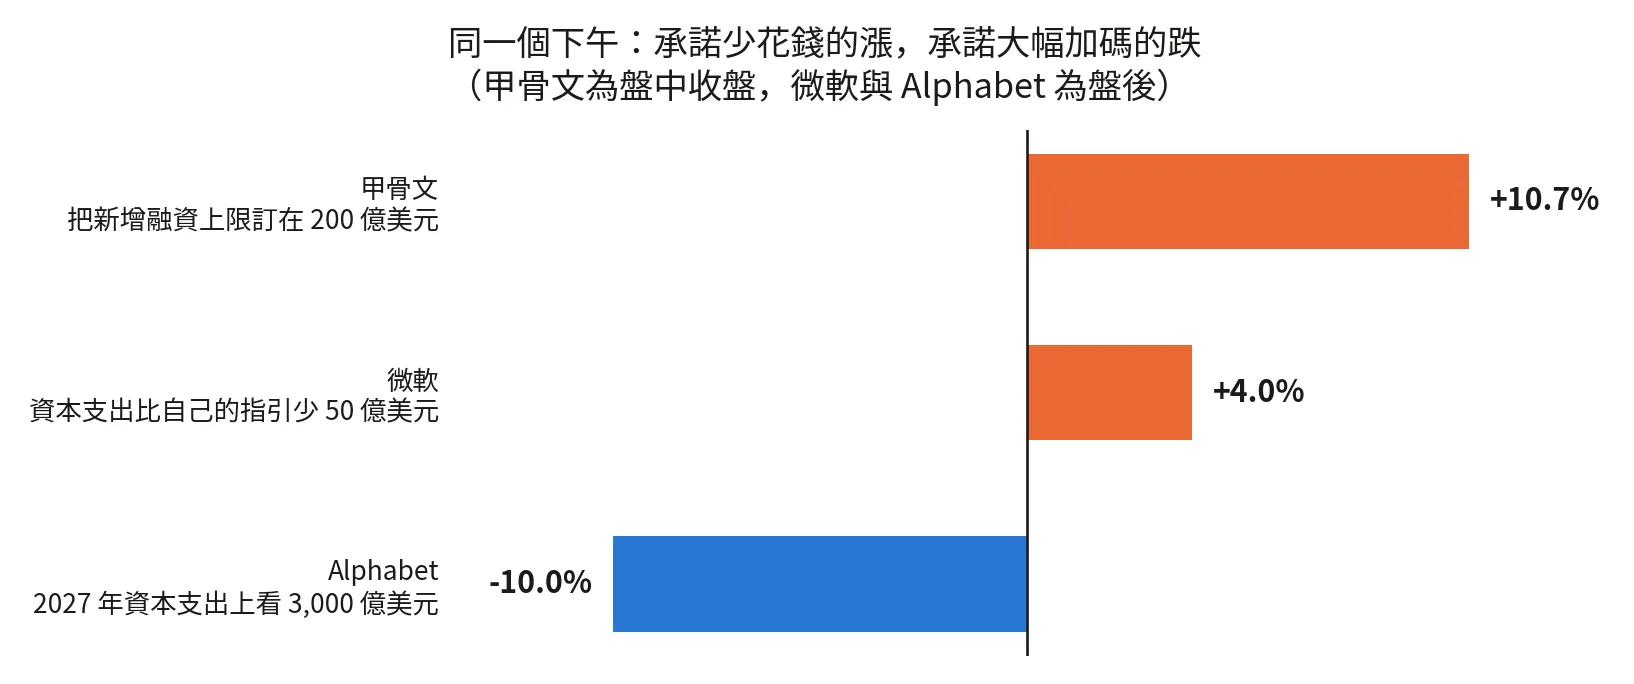
- 甲骨文在投資人日宣布,到 2030 會計年度為止新增融資以 200 億美元為上限,債與股各半,財務長說這是「支應這一輪循環剩餘部分所需的最後一筆金額」。同時給出 2030 會計年度營收超過 2,250 億美元的目標。股價收漲 10.7%,整個 AI 基礎建設的信用一起被帶上去3。
- 微軟當季資本支出(含融資租賃)452 億美元——比它 7 月自己給的「超過 500 億」少了約 50 億美元。財務長說原因是第三方產能交付延遲,不是決定少花。Azure 成長 48%,營收優於預期,盤後漲約 4%4。
- Alphabet 營收 1,275.8 億美元、調整後每股盈餘 2.67 美元,都低於預期,是將近四年來第一次雙重落空;自由現金流是 −90.7 億美元。2026 年資本支出維持 1,950 億到 2,050 億美元不變,但2027 年預計超過 3,000 億美元。盤後跌約 10%5。
市場獎勵了資本紀律。 一家宣布要借更少錢的公司是當天表現最好的大型股,而且把跟它無關的公司的信用一起拉上去;一家承諾 2027 年要再加碼五成的公司跌了一成。
值得注意的是甲骨文停止的是融資增加,並非減少 Capex。
而 Alphabet 那 90.7 億美元的現金流缺口是一件值得注意的事:一家單季營收 1,275 億美元的公司在燒現金,這是資本支出跑在現金產生能力前面最直接的證據。有趣的是,Alphabet 是這三家公司裡面目前現金最充裕、最有餘裕支撐整個 AI 硬體投資的公司,但是市場仍然對其進行了嚴苛的現金流檢驗。
我的想法
一、鴿派投下升息的反對票,同時市場預期 12 月的升息機率進一步上升。 Cook 的理由是來源性的——油價、AI、供應鏈——這三項短期內除非戰爭結束,否則狀況非常可能持續。
二、資金成本越發重要,市場持續獎勵現金流紀律。 但是來年的整體 AI 相關硬體支出持續上修,搭配未來可能升息的趨勢,表示資金的取得將會更加困難。
三、我接下來會追蹤以下幾件事: 9 月核心 PCE(今天公布)6,有沒有任何一家大型數據中心業者下調資本支出指引,大型數據中心業者的 CDS(這可能是甲骨文減少融資的背後原因,因為融資太貴)。
四、這一切的討論如果戰爭結束,則將需要被重新評估。 油價的回落將會適度減緩通膨,後續可以根據今天出爐的 PCE 報告進一步討論。要強調的是,這是來自戰爭和 AI 導致的通膨,因此去除掉戰爭的因素,結果將會有很大的不同。
備註:
記者會的引述都來自二手整理,官方逐字稿當時還沒出來;主席關於 AI 的那段話是媒體對問答的轉述,不是逐字引用,所以我在正文裡沒有直接引號。各家盤後的漲跌幅會隨報價時間變動。
這篇的油價和通膨背景寫在前一篇,9 月的物價數據寫在9 月 CPI 那一篇。
Footnotes
-
利率、票數與措辭引自聯準會 10 月 28 日的 FOMC 聲明與當日媒體整理(Fortune、Seoul Economic Daily、investingLive)。Cook 與 Hammack 皆主張升息一碼;Cook 是 2022 年進入理事會後首次投反對票。「自 1992 年 10 月以來第一次有理事與地區總裁站在同一側反對」引自 Fortune,上一次是理事 Lawrence Lindsey 與克里夫蘭總裁 Jerry Jordan 同時主張立即降息。 ↩ ↩2
-
Cook 與 Hammack 的反對理由引自 10 月 28 日的媒體整理,不是兩人自己發表的聲明——反對票的正式理由要等會議紀要(約三週後)。Hammack 的「通膨心態紮根」出自她 10 月 12 日的演講。2026 年有投票權的地區總裁是紐約(常任)、費城、明尼亞波利斯、克里夫蘭、達拉斯;會前發言偏鷹的 Schmid(堪薩斯城)、Collins(波士頓)、Goolsbee(芝加哥)、Musalem(聖路易)今年都沒有投票權,所以會前那一片鷹派發言,有一部分根本不會出現在票數上。鷹派/鴿派的歸類是外界的判斷,不是事實。 ↩
-
甲骨文 10 月 28 日投資人日:新增融資上限 200 億美元(至 2030 會計年度,債股各半,財務長 Hilary Maxson),自由現金流預計在 2028 會計年度下半轉正、2029 會計年度超過 300 億美元,2029 會計年度淨債務低於核心獲利的 3.5 倍;2030 會計年度營收目標超過 2,250 億美元。資本支出在 2027、2028 會計年度見高點、2029 會計年度下降,2027 會計年度指引為 900 億到 950 億美元。股價當日收漲 10.7%,路透的報導寫「漲逾 12%」(盤中),另有來源寫約 11%。 ↩
-
微軟 2027 會計年度第一季(截至 2026 年 9 月 30 日):營收 922.8 億美元(優於預期的 906.9 億)、調整後每股盈餘 4.89 美元、自由現金流 186.3 億美元(年減 27%);含融資租賃的資本支出 452 億美元,低於 7 月指引的「超過 500 億」,財務長 Amy Hood 歸因於第三方產能交付延遲。Azure 營收 332 億美元、成長 48%。盤後漲幅各來源在 2.6% 到 4% 之間。 ↩
-
Alphabet 2026 年第三季:營收 1,275.8 億美元(年增 25%,低於預期的 1,282.2 億)、調整後每股盈餘 2.67 美元(預期 3.02)、自由現金流 −90.7 億美元;2026 年資本支出維持 1,950 億到 2,050 億美元,2027 年預計超過 3,000 億美元。盤後跌約 10%。另外參考:Meta 在 10 月 21 日把 2026 年資本支出區間的下緣從 1,300 億上調到 1,350 億美元(上緣維持 1,450 億)。四家大型雲端業者 2026 年的資本支出指引合計約 7,200 億到 7,450 億美元,各家的定義不完全相同,所以這個合計不是精確的加總。 ↩
-
9 月 PCE(美國商務部,10 月 29 日公布):整體月增 0.5%、年增 3.6%(8 月為 3.4%);核心(扣食品與能源)月增 0.3%、年增 3.1%(8 月為 3.0%)。四個數字都和市場預期一致。12 月升息的定價(CME FedWatch)在報告後為 79.6%,前一天是 84.2%,一週前是 73.3%。 ↩