OPEC+ 的閒置產能只剩約 0.2 mb/d:油價的波動變成產能寬鬆時的 2.4 倍,目前市場正在受此高波動影響
這篇的價格停在 10 月 26 日,模型校準用的錨點是約 107 美元1。布蘭特原油 10 月 19 日結算 109.55 美元,10 月 23 日收在 116.72 美元(當天漲 3.1%,一週漲 6.5%),10 月 26 日又回到約 109.5 美元。同一段時間,油價波動指數 OVX 從 10 月 16 日的 50.74 升到 10 月 22 日的 55.64,而這個指數平常的區間大約是 28 到 352。
我做了一個簡化的布蘭特原油的供需模型來看這件事,得到的結論是:主要的變因來自於閒置產能,現在只剩約 0.2 mb/d3。低閒置產能一方面推高了油價,另一方面也提高了油價對消息面的敏感度——而這兩件事是同一個機制在作用。整體來說,低閒置產能同時提升了油價的水準和目前的高波動。
這個模型在算什麼:閒置產能決定「同一個衝擊會推動價格多少」
一個供給中斷發生的時候,油價要漲多少,取決於還有誰能把這些短缺補足。閒置產能就是那些隨時能補上的量。產能寬鬆的時候,供給如果變少,閒置的產能可以補上供應缺口;閒置產能接近零的時候,如果供給變少,則沒有多餘的產能可以提供緩衝,此時油價就會有較大幅度的波動。
模型把這件事寫成一條曲線。閒置產能在 3 mb/d 以上,曲線基本上是平的;越接近零,就越陡:
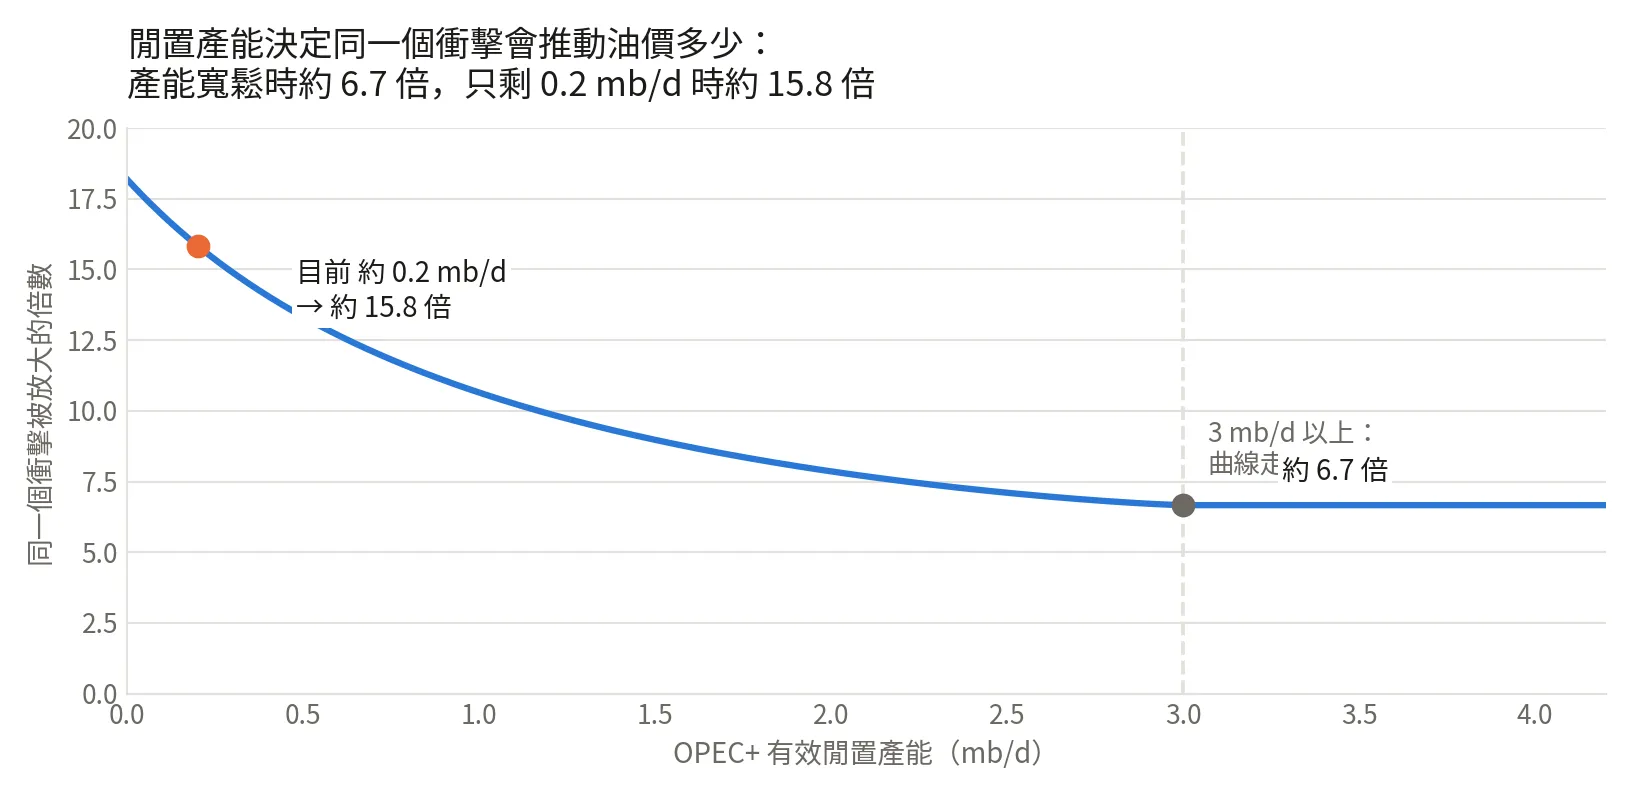
產能寬鬆的時候,衝擊被放大約 6.7 倍;只剩 0.2 mb/d 的時候是約 15.8 倍,差 2.4 倍。
這裡有一個容易誤讀的地方:這個倍數是斜率,不是水準。倍數變大本身不會讓今天的油價變貴,它讓同樣大小的衝擊推出更大的價格變動。它影響價格水準的方式是另一條路——倍數同時會放大市場對後續中斷的恐慌,而那筆恐慌在模型裡算成一筆風險溢酬,目前 20 幾美元。所以低閒置產能推高油價,是透過放大恐慌,不是因為缺油本身。
把它換成價格來看更直接。同樣一個供給不足,在三種閒置產能下的油價:
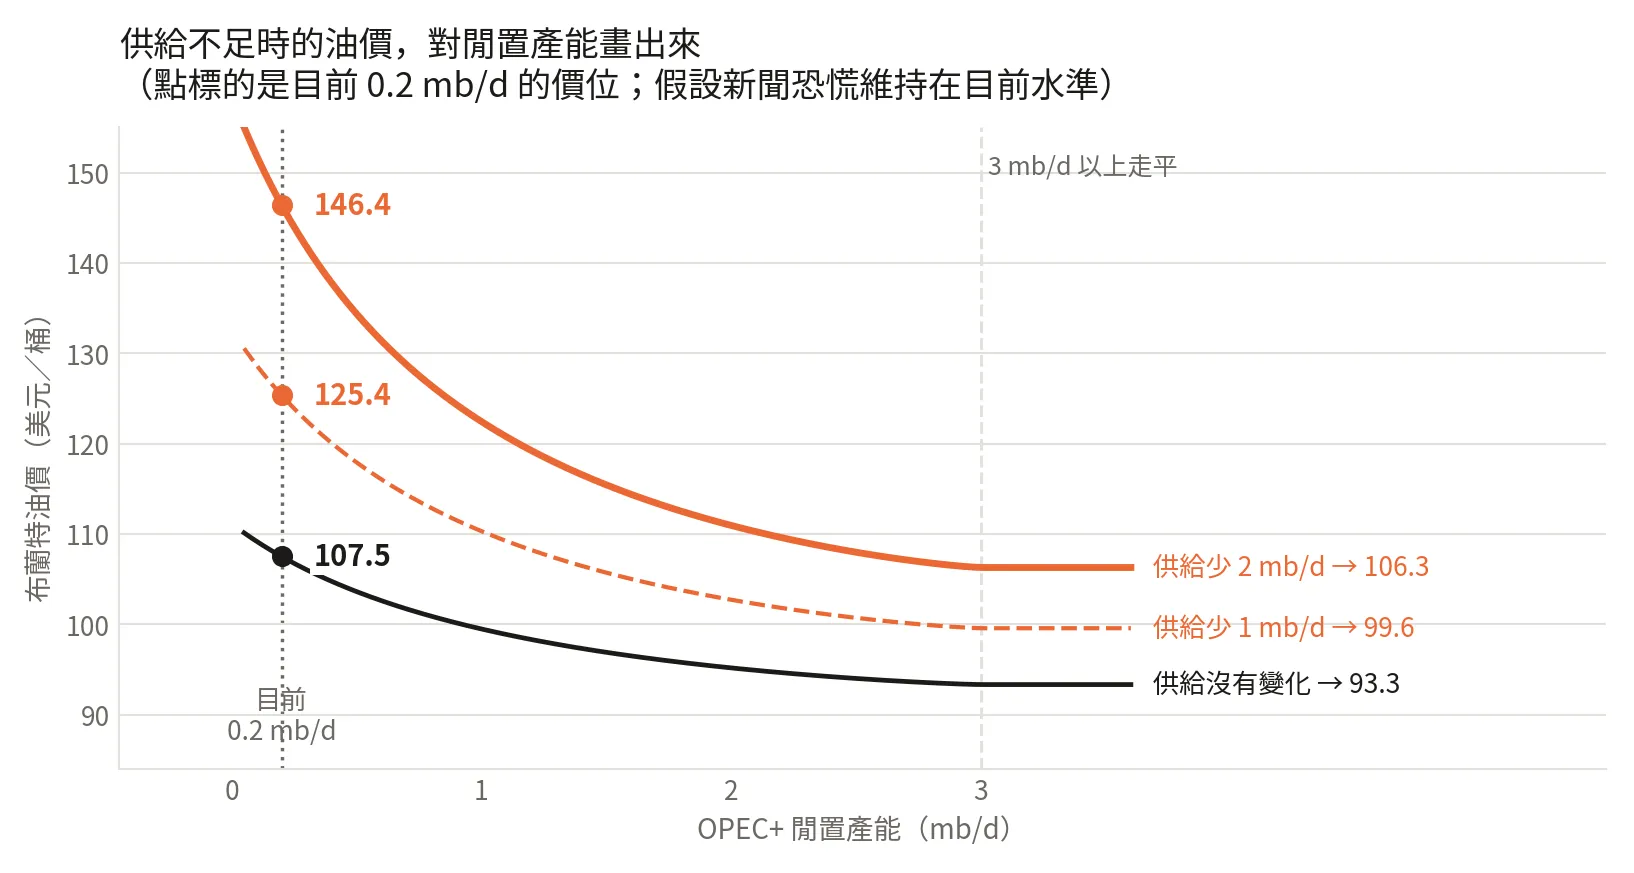
供給少 1 mb/d,閒置產能 0.2 mb/d 的時候油價會上升約 18 美元(107.5 → 125.4),閒置產能 3 mb/d 的時候只上升約 6 美元(93.3 → 99.6)。過了 3 mb/d,因為有足夠的緩衝,閒置產能的多寡就不再明顯影響油價。這張圖只畫供給不足的方向:供給過剩的時候,吸收它的是庫存,而且持續的過剩本身會把閒置產能補回來、讓倍數掉下去,因此這邊就沒有討論。
所以現在的油價不單只是變貴,主要是變更敏感
把這個倍數套在消息上,就能看到它的意思。模型裡有一個 0 到 1 的新聞恐慌指數,純粹來自頭條,不含任何實際的供給變化。同一則消息,在今天和在產能寬鬆的世界,推動油價的幅度是這樣:
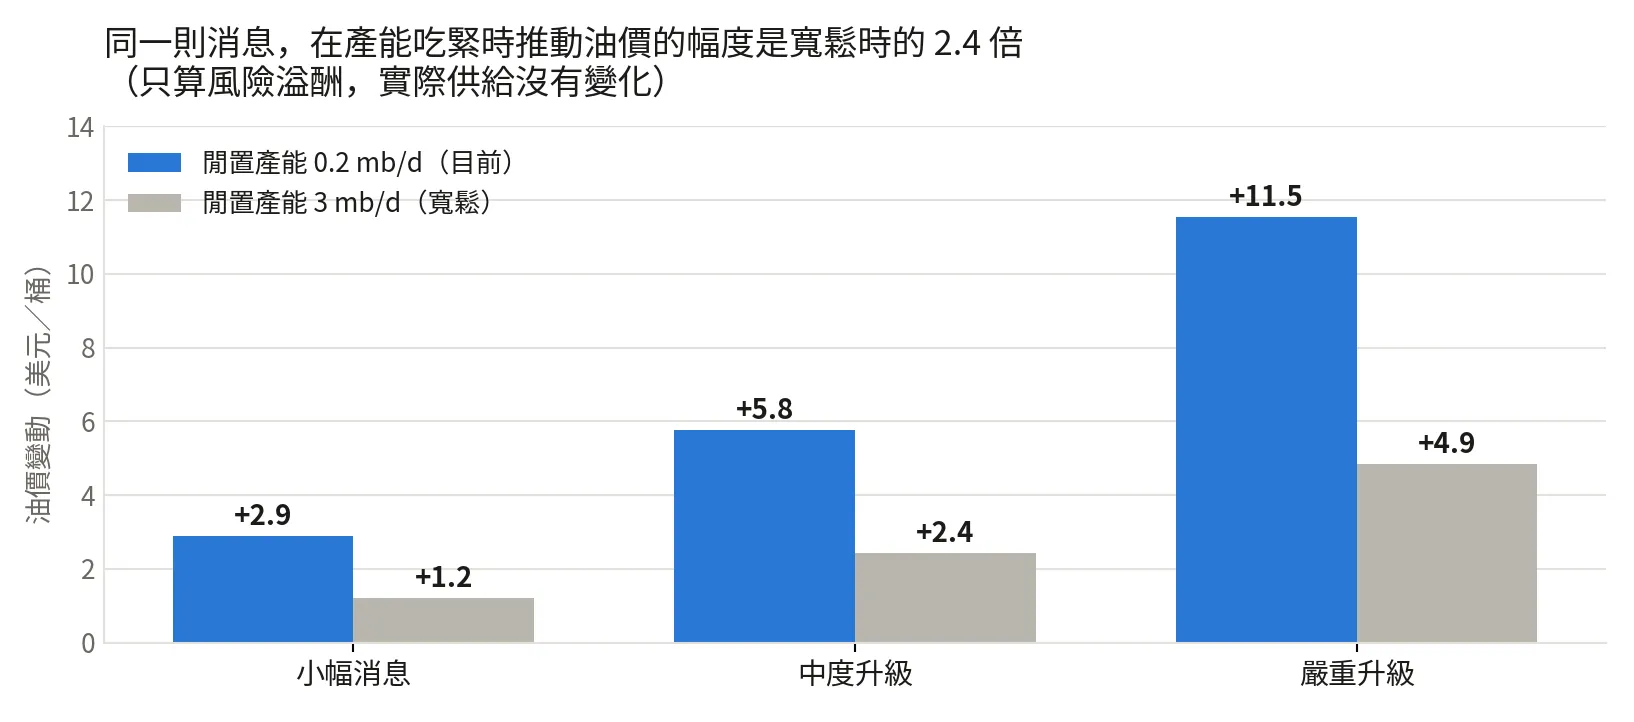
一則中度升級的消息,今天推動油價約 5.8 美元,產能寬鬆時只有 2.4 美元——而這兩種情況下,實際的供給都完全沒有變化。
圖上的「小幅」「中度」「嚴重」只是替恐慌指數的 +0.1、+0.2、+0.4 取個名字。消息的強度很難定義,這個對應是我設的,不是估出來的,所以級距本身不要過度解讀;有意義的是同一級在兩種閒置產能下的差距。
這件事是兩面的。恐慌指數從現在的水準退回平靜,油價會掉大約 17 美元,而一桶油都沒有多生產出來。利空的意外和利多的意外會一樣劇烈,這是倍數的性質,不是方向的判斷。
這也是我看 OVX 到 55 的方式:它不是在說有人預測油價會漲,它是在說同樣的新聞流現在會推出更大的價格變動。
10 月 23 日到 26 日這兩個交易日剛好可以拿來檢查這件事,而且兩邊都是純消息:
| 日期 | 布蘭特 | 變動 | 消息 |
|---|---|---|---|
| 10 月 23 日結算 | 116.72 | +3.1%(+3.55 美元) | 伊朗革命衛隊宣稱擊傷七艘油輪、阿美石油總部撤離,加上美國攻擊計畫的報導 |
| 10 月 26 日 | 約 109.5 | −6.2%(約 −7.2 美元) | 川普表示當天不會攻擊伊朗、卡達居中調停 |
這兩天沒有任何產量損失被報出來。革命衛隊宣稱的九艘油輪裡,沒有一艘被指出船名、船籍或船東,同一時間 UKMTO 只查證到三起攻擊;10 月 21 日被無人機瞄準的阿美石油 Shaybah 油田處理廠,攻擊被攔下、運作未受影響1。
由此可見目前油價對消息面的反應相當明顯,顯示其波動度確實很高。
資本市場可能有類似的情況:AI 的資本支出正在吃掉認購的緩衝
以下是類比,不是量測。
油市的閒置產能問的是:在價格不變的前提下,還能多供應多少。資本市場有一個性質一樣的東西——在利差不變的前提下,還有多少錢願意進來。而市場其實會公布這個數字:新發行的超額認購倍數(cover ratio,訂單總額除以實際發行金額)。今年大型雲端業者 AI 相關的新發行,這個倍數從接近 5 倍掉到不到 2 倍4(AI 信用重新定價的經過寫在上一篇)。
如果這兩件事是同一個機制,那麼同一筆發行量現在推動利差的幅度會比年初大,同一則消息推動信用利差的幅度也會比年初大。
我的想法:油和信用同時處在高波動的階段(雖然沒有信用的模型),同時影響市場
一、油價的波動。 倍數在 15.8 倍,大約是戰前的 2.4 倍——EIA 估 2026 年 1 月 OPEC 的閒置產能是 2.92 mb/d、2 月是 2.20 mb/d,對應的倍數是 6.7 和 7.53。因此不應對一次性的大幅度變動做過多基本面上的解讀。當然,倍數會變成這樣本身也是基本面造成的,但還是得注意。
二、未來的資本市場可能會類似目前石油的去緩衝效果。 意思就是股市可能會因此有更大幅度的波動,因為資本的緩衝變薄,同一筆發行量推動利差的幅度變大,導致 AI 硬體建設的成本拉高,市場擔心目前 AI 的大幅度投資因為高借貸成本而無法回本,AI 相關股票因此對資本消息波動變大,類似這樣的骨牌效應。
三、核心 CPI 和 PCE 已開始感受到能源上漲傳遞來的通膨效應。 根據之前的核心 PCE 和 CPI 分析,這兩個指數雖然去掉能源項目,但是能源的上漲已開始傳遞進去5,因此聯準會的升息與否可能開始和油價聯動。資本市場容不容易借到錢又和升息聯動,所以未來幾個月股市的波動或許會進一步擴大。
備註:
這只是個簡易的模型拿來解釋目前的油價變動趨勢6,更深一層的影響因素,比如商業原油存量、戰備儲油存量等並未考慮進去。不過我發覺,目前的戰備原油存量主要影響的是風險溢酬:它和閒置產能一樣會把溢酬推高,但不像閒置產能那樣會放大衝擊。商業原油存量目前對價格的影響還不大,但那不是因為庫存充足:商業庫存比正常水位低約 3%,而且是靠戰備儲油在補7。所以是這個通道還沒被放大,不是這件事還不緊。總之,這個模型只是用來看目前的現象,各種詳細的數字及其變化,則非我的能力範疇。
另外,薄緩衝不是一個穩定的狀態。供給回來的時候,閒置產能會重建,倍數會自己掉回 6.7 附近——EIA 的 STEO 就預估 2027 年底回到 2.35 mb/d3。只是重建需要時間,而消息不用,所以這個高波動的階段不會馬上結束。
這個模型的另一個盲點是 0.2 mb/d 的閒置產能已經很低,這個數字可能會因為少數油廠的開關而劇烈變動,所以再次強調,這個模型只是講趨勢用的。
以上推測如果下一筆大型 AI 相關的新發行回到 4 倍以上的超額認購、而且利差沒有跟著動,那資本市場這一段的類比就直接作廢。
Footnotes
-
布蘭特 10 月 19 日結算 109.55 美元、10 月 22 日結算 113.17 美元;10 月 23 日結算 116.72 美元、當天漲 3.55 美元(3.14%)、是 4 月 29 日以來最高,一週漲 6.5%(同日 WTI 結算 103.27 美元、漲 3.8%)(Rio Times Online、Vantage Markets;同日上午 Fortune 的報價為 116.03 美元)。10 月 26 日亞洲盤初 115.16 美元(−1.34%),當日因川普表示不會在當天攻擊伊朗、卡達居中調停而回到約 109.5 美元(TradingKey)。模型校準用的錨點是約 107 美元,那是 10 月 22 日寫模型文件時用的現價,比上面幾個結算價低,所以本文三張圖的起點都是 107 美元;倍數本身不受錨點影響。10 月 23 日的消息面:伊朗國家電視台稱革命衛隊在 10 月 21 至 22 日夜間擊傷七艘油輪(四艘在波斯灣北部進行船對船轉運時、三艘觸雷),23 日再加上兩艘超大型油輪——但這九艘沒有一艘被指出船名、船籍或船東。UKMTO 在 10 月 22 日前的 48 小時內查證到三起攻擊:伊拉克法奧外海 30 海里(這場戰爭第一起發生在伊拉克水域)、阿曼布哈西方 11 海里(在錨地起火)、阿曼利馬東北 7 海里。10 月整月商船遭攻擊 28 起,是這場戰爭最糟的一個月(路透引華盛頓研究所)。同期胡塞武裝對沙烏地發動一連串攻擊,10 月 21 日一架瞄準阿美石油 Shaybah 油田處理廠的無人機被攔下,墜落殘骸引發承包商車輛火災、兩人死亡,但沙烏地能源部表示油田運作未受影響;10 月 22 日阿美石油要求達蘭總部員工撤離改為遠距工作,同期也有美國攻擊計畫的報導。另有阿聯通報烏姆蓋萬外海油輪漏油,船隻與原因均未確認。Kpler 的資料顯示波斯灣總出口量仍高於戰前水準。以上整理自路透、Oil & Gas Journal 與 The Firebrand Project 的時序彙整,後者自行標註哪些是宣稱、哪些經查證。 ↩ ↩2
-
OVX(CBOE 原油波動指數),FRED 系列 OVXCLS:10 月 16 日 50.74、19 日 50.22、20 日 52.11、21 日 53.28、22 日 55.64。「平常區間 28 到 35」是模型文件裡的對照,不是官方定義。 ↩
-
IEA 在 2026 年 9 月 11 日的 Oil Market Report 估 OPEC+(18 國)的「有效閒置產能」(effective spare capacity,指排除制裁中或停產中、名目存在但短期交付不出來的部分之後,還能動用的產能)為 0.22 mb/d(OPEC-8 0.07 加上非 OPEC 0.15);另有民間統計把沙烏地與 OPEC 整體估為 0。EIA 的 STEO 觀測值是 2025 年 8 月 3.50 mb/d、2026 年 1 月 2.92 mb/d、2 月 2.20 mb/d,3 月以後為 0;同一份 STEO 預估 2027 年 12 月回到 2.35 mb/d(這是預測值,不是觀測值)。模型用 0.2。這是整個模型最吃重的單一輸入,如果實際的閒置產能是 1 mb/d 而不是 0.2,倍數會從 15.8 掉到 10.6,上面所有的幅度都要打七折。 ↩ ↩2 ↩3
-
超額認購倍數引自 2026 年 7 月的媒體整理(路透彙整法國巴黎銀行的資料、Apollo 的 Torsten Slok)。逐筆資料,不是連續序列。 ↩
-
核心 CPI(CPI 扣食品與能源,季調指數,FRED 系列 CPILFESL):5 月 336.121、6 月 336.065、7 月 336.789、8 月 337.765、9 月 338.896,月增依序為 −0.02%、+0.22%、+0.29%、+0.33%,近三個月年化約 3.4%。核心 PCE(FRED 系列 PCEPILFE):4 月 129.395、5 月 129.796、6 月 129.969、7 月 130.133、8 月 130.455,月增依序為 +0.31%、+0.13%、+0.13%、+0.25%,近三個月年化約 1.5%。核心 PCE 的最新一期只到 8 月,9 月那一份要等 FOMC 之後。 ↩
-
模型的參數:短期需求彈性 −0.05、產能寬鬆時的供給彈性 0.10、零閒置產能時 0.005、轉折 3 mb/d、彎曲程度 1.3、溢酬係數 1.82 美元/桶。全部是校準值。第三張圖另外用到淨合理價值約 83 美元和新聞恐慌指數 0.8。存貨通道已經寫了規格但還沒有實作。 ↩
-
美國商業原油庫存為 2026 年 10 月 16 日當週的 412.5 百萬桶(EIA 週報),約比五年均值低 3%;同期戰備儲油為 282.7 百萬桶,是 1982 年 10 月以來最低、比滿載容量少約六成。2026 年 7 月 24 日當週商業庫存曾低到 404.5 百萬桶(2018 年以來最低),庫欣當時 18.6 百萬桶、低於 20 百萬桶的運轉水位。 ↩